
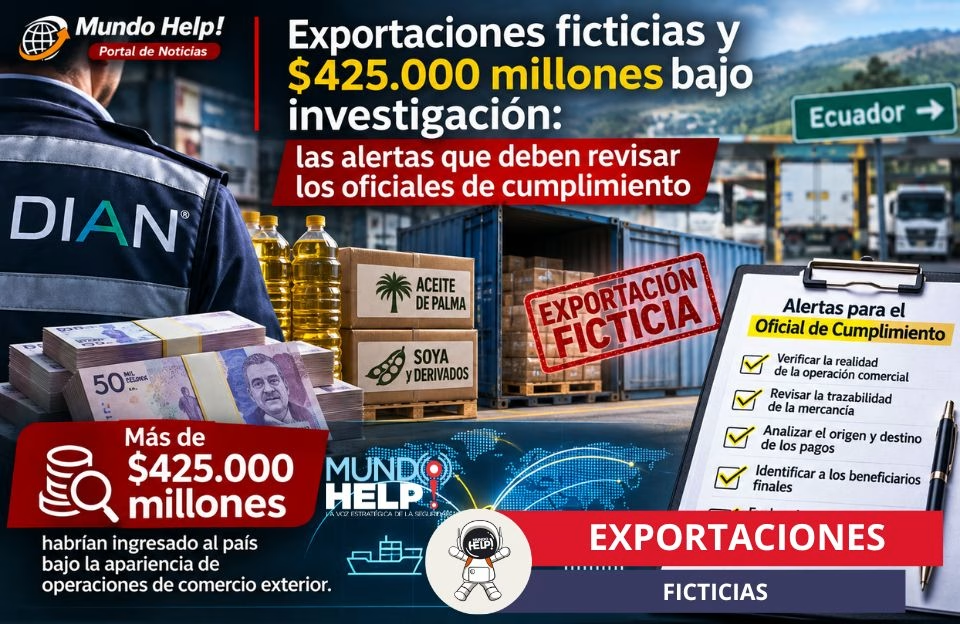
Cuatro funcionarios de la DIAN y tres empresarios fueron capturados por su presunta participación en una estructura que habría utilizado exportaciones inexistentes de aceite de palma y soya para justificar el ingreso de recursos de posible origen ilícito a Colombia. El caso evidencia la importancia de fortalecer los controles de debida diligencia, trazabilidad comercial y prevención del lavado de activos.
Mundo Help! | Seguridad al Día
Bogotá, 13 de noviembre de 2026
Categoría: Actualidad Nacional | Compliance | Lavado de Activos
🎙️ Novedades GAFI
Exportaciones ficticias y $425.000 millones bajo investigación.
Una investigación adelantada por la Fiscalía General de la Nación puso al descubierto una presunta estructura dedicada al lavado de activos que habría utilizado operaciones ficticias de comercio exterior para justificar el ingreso a Colombia de más de 425.000 millones de pesos de posible origen ilícito.
Como resultado de las investigaciones, siete personas fueron capturadas en Cúcuta, Norte de Santander, e Ipiales, Nariño. Entre los detenidos se encuentran cuatro funcionarios de la Dirección de Impuestos y Aduanas Nacionales (DIAN) y tres representantes legales de comercializadoras internacionales.
Según la Fiscalía, las operaciones investigadas se habrían desarrollado entre 2020 y 2023, mediante la simulación de exportaciones de aceite de palma, soya y sus derivados hacia Ecuador.
Los cargamentos aparecían registrados como mercancías exportadas por el puente internacional de Rumichaca, aunque, de acuerdo con la hipótesis investigativa, los productos nunca habrían cruzado la frontera.
El caso plantea un interrogante fundamental para las empresas y los responsables de cumplimiento:
¿Cómo detectar una operación de lavado de activos cuando aparentemente cuenta con facturas, declaraciones aduaneras y documentos oficiales que respaldan su legalidad?
Así habría funcionado la presunta estructura de lavado de activos
De acuerdo con la investigación, el esquema habría involucrado a cinco comercializadoras internacionales y una agencia de aduanas.
Las comercializadoras figuraban como responsables de las exportaciones, mientras que la agencia adelantaba los trámites y gestionaba la documentación que respaldaba las operaciones.
Por su parte, cuatro funcionarios de la DIAN adscritos a la seccional de Ipiales habrían certificado irregularmente la salida de las mercancías.
Con estos documentos, la organización presuntamente justificaba el ingreso de recursos provenientes de Estados Unidos, España, Panamá y Perú, presentándolos como pagos o reintegros derivados de exportaciones.
El mecanismo investigado habría permitido otorgar apariencia de legalidad a movimientos financieros que no correspondían con operaciones comerciales reales.
El recorrido del dinero bajo investigación
Según la hipótesis de la Fiscalía, el procedimiento habría seguido una secuencia:
Primero: se registraban operaciones de exportación de aceite de palma, soya y derivados con destino a Ecuador.
Segundo: se tramitaban declaraciones y documentos aduaneros que respaldaban las supuestas ventas internacionales.
Tercero: funcionarios públicos presuntamente certificaban la salida de mercancías que no habrían abandonado el territorio nacional.
Cuarto: se recibían recursos del exterior bajo la apariencia de pagos por exportaciones.
Finalmente: los movimientos financieros adquirían una justificación comercial aparentemente legítima, pese a que las operaciones subyacentes estarían siendo cuestionadas por las autoridades.
Este mecanismo corresponde a una modalidad de riesgo conocida internacionalmente como Trade-Based Money Laundering (TBML), o lavado de activos basado en el comercio internacional.
Siete personas judicializadas
Las autoridades identificaron entre los capturados a tres representantes legales de comercializadoras internacionales:
Arvey Duque Villamizar.
Alexis Valencia Valencia.
Jeisson Urley Ovalles Mendoza.
Asimismo, fueron capturados cuatro funcionarios de la DIAN Seccional Ipiales:
Fabián Lizandro Erazo Herrera.
Jhon Jairo Estupiñán Meneses.
Ray Alexander Arteaga Revelo.
Jorge Arellano Paguay.
La Fiscalía les imputó, de acuerdo con la presunta participación individual, los delitos de lavado de activos agravado y concierto para delinquir agravado, además de falsedad ideológica en documento público atribuida a los servidores públicos.
La investigación contó con la participación de la Dirección Especializada contra los Delitos Fiscales, la Policía Fiscal y Aduanera y la DIAN.
Adicionalmente, la Fiscalía remitió información a la Dirección Especializada de Extinción del Derecho de Dominio para evaluar posibles actuaciones sobre bienes y activos relacionados con las operaciones investigadas.
Las imputaciones no constituyen una condena. Los procesados conservan la presunción de inocencia y su responsabilidad deberá establecerse mediante las decisiones judiciales correspondientes.
Lavado de activos mediante comercio exterior: un riesgo que las empresas deben conocer
El comercio internacional constituye una actividad legítima y fundamental para la economía. Sin embargo, sus operaciones pueden ser utilizadas indebidamente por organizaciones criminales para ocultar el origen de recursos ilícitos.
Entre las modalidades conocidas de lavado de activos basado en el comercio exterior se encuentran la facturación falsa, la sobrevaloración o subvaloración de mercancías, las operaciones duplicadas y la simulación de importaciones o exportaciones.
En este tipo de esquemas, los delincuentes pueden aprovechar la complejidad de las cadenas logísticas, la participación de múltiples intermediarios y las diferencias entre los sistemas de control de distintos países.
El caso investigado en Colombia incorpora un factor especialmente sensible: la presunta participación de funcionarios públicos encargados de verificar y certificar operaciones aduaneras.
Esto demuestra que los controles de cumplimiento no deberían depender exclusivamente de la existencia de un documento o una certificación.
La documentación constituye una evidencia importante, pero no reemplaza la necesidad de verificar que la operación comercial realmente ocurrió y que los movimientos financieros tienen una justificación económica razonable.
¿Qué señales de alerta deberían revisar los oficiales de cumplimiento?
Desde una perspectiva de prevención del lavado de activos, este caso permite identificar escenarios que deberían incorporarse a los procesos de análisis de riesgo de las organizaciones.
1. Operaciones comerciales sin trazabilidad logística suficiente
Una exportación puede contar con facturas y declaraciones, pero presentar inconsistencias en los documentos de transporte, inventarios, registros de despacho, entrega o recepción de mercancías.
Acción recomendada: contrastar la documentación comercial con soportes logísticos independientes, especialmente cuando la operación involucre montos significativos o riesgos elevados.
2. Pagos provenientes de países distintos al destino comercial
En el caso investigado, las supuestas exportaciones tenían como destino Ecuador, mientras que los recursos habrían provenido de Estados Unidos, España, Panamá y Perú.
Esta circunstancia no demuestra por sí sola una irregularidad, pues pueden existir pagos legítimos efectuados por terceros o estructuras comerciales internacionales.
Sin embargo, requiere verificar la relación económica y contractual entre el comprador, el pagador y el beneficiario.
Acción recomendada: identificar al ordenante real de los recursos, documentar las razones del pago por terceros y evaluar la coherencia de la operación.
3. Volúmenes de exportación incompatibles con la capacidad empresarial
Una compañía puede reportar ventas internacionales que no guardan relación con su infraestructura, inventarios, personal, capacidad de producción o comportamiento financiero.
Acción recomendada: comparar los montos negociados con la actividad económica, los estados financieros y la capacidad operativa demostrable.
4. Participación de múltiples intermediarios sin justificación clara
La intervención de comercializadoras, agencias de aduanas, operadores logísticos y terceros pagadores puede ser legítima.
No obstante, cuando las relaciones entre estas partes resultan opacas o innecesariamente complejas, aumenta la necesidad de análisis.
Acción recomendada: identificar beneficiarios finales, verificar las relaciones societarias y determinar las funciones reales de cada participante.
5. Dependencia excesiva de documentos aparentemente oficiales
La existencia de certificados, sellos o registros no elimina automáticamente el riesgo de fraude documental, falsedad o corrupción.
Acción recomendada: implementar mecanismos de verificación de autenticidad y contrastación con fuentes independientes, particularmente en operaciones de alto riesgo.
Recomendaciones estratégicas para los oficiales de cumplimiento
La investigación representa una oportunidad para que los oficiales de cumplimiento revisen la efectividad de sus sistemas de prevención del lavado de activos.
Estas son algunas acciones concretas que pueden incorporarse a sus planes de trabajo:
Actualizar las matrices de riesgo LA/FT/FPADM. Incluir escenarios asociados con exportaciones ficticias, documentación comercial irregular, pagos de terceros y posibles esquemas de corrupción que faciliten el movimiento de recursos.
Fortalecer la debida diligencia de las contrapartes. Verificar la existencia y actividad real de comercializadoras, proveedores, intermediarios, representantes legales y beneficiarios finales.
Aplicar debida diligencia intensificada cuando corresponda. Profundizar las verificaciones frente a operaciones complejas, inusuales, de cuantía significativa o que presenten inconsistencias relevantes.
Implementar controles de coherencia financiera y comercial. Comparar los recursos recibidos con contratos, facturas, documentos de transporte, registros de inventario y capacidad económica de las partes.
Establecer alertas sobre pagos internacionales. Revisar operaciones en las que el país de origen de los fondos, el pagador o el concepto del pago no coincidan razonablemente con la relación comercial declarada.
Revisar los riesgos de corrupción y fraude documental. Articular los controles de prevención de lavado de activos con los programas de ética, transparencia y prevención de la corrupción, según las obligaciones aplicables.
Fortalecer el monitoreo transaccional. Identificar operaciones repetitivas, incrementos injustificados en los volúmenes comerciales, cambios atípicos en los patrones de pago y movimientos incompatibles con el perfil de las contrapartes.
Documentar las investigaciones internas. Conservar evidencia de las verificaciones, hallazgos, decisiones y medidas adoptadas, garantizando la confidencialidad y protección de la información.
Evaluar la procedencia de reportes a la UIAF. Cuando el análisis permita determinar que una operación reúne los criterios aplicables para ser considerada sospechosa, efectuar el reporte correspondiente de acuerdo con el régimen regulatorio de la entidad.
Capacitar a las áreas involucradas. Los equipos de comercio exterior, logística, tesorería, contabilidad, compras y cumplimiento deben conocer las señales de alerta y los procedimientos para escalar situaciones inusuales.
Un ejercicio práctico para las empresas
Consideremos una compañía colombiana que reporta exportaciones por 20.000 millones de pesos hacia un país vecino.
La organización presenta facturas comerciales, declaraciones aduaneras y registros de pagos internacionales.
Sin embargo, durante la revisión se identifican tres situaciones:
La empresa no demuestra capacidad de producción o adquisición suficiente para respaldar los volúmenes exportados.
Los pagos provienen de sociedades ubicadas en países diferentes al destino de las mercancías, sin explicación contractual suficiente.
Los documentos logísticos presentan inconsistencias sobre la salida y recepción de los productos.
¿Debería el oficial de cumplimiento considerar que la operación es legítima únicamente porque existen documentos aduaneros?
No. Estas inconsistencias justifican profundizar el análisis, solicitar soportes adicionales y contrastar la información con fuentes independientes.
Si las explicaciones no resultan satisfactorias, deberá evaluarse la operación conforme a los procedimientos internos y las obligaciones regulatorias aplicables.
Este ejemplo es hipotético y tiene fines exclusivamente preventivos.
El desafío: pasar del cumplimiento documental a la verificación efectiva
Uno de los principales aprendizajes que deja esta investigación es la necesidad de fortalecer los mecanismos de verificación sobre la realidad económica de las operaciones.
Los sistemas de prevención no pueden limitarse al diligenciamiento de formularios, consultas en listas restrictivas o recopilación de documentos.
Aunque estas actividades son fundamentales, deben complementarse con análisis de coherencia, conocimiento de las contrapartes, monitoreo de transacciones y evaluación de los riesgos asociados con cada actividad económica.
En operaciones de comercio exterior, la coordinación entre las áreas financieras, logísticas, jurídicas y de cumplimiento resulta especialmente importante.
El verdadero desafío del oficial de cumplimiento no consiste únicamente en verificar que una operación tenga documentos, sino en determinar si esos documentos son consistentes con una actividad económica real y razonablemente sustentada.
Una alerta para el sector empresarial colombiano
La investigación sobre las presuntas exportaciones ficticias de aceite de palma y soya evidencia cómo una estructura comercial aparentemente legítima puede ser utilizada para justificar movimientos financieros de gran magnitud.
También demuestra la importancia de fortalecer los controles frente al fraude documental, la corrupción y el uso indebido de los mecanismos del comercio internacional.
Para los oficiales de cumplimiento, este caso constituye un referente útil para revisar matrices de riesgo, actualizar señales de alerta y evaluar la efectividad de los procedimientos de debida diligencia y monitoreo.
Las recomendaciones deben aplicarse de manera proporcional a la exposición de cada organización y al régimen normativo que le corresponda, sin asumir que todas las empresas están sometidas a las mismas obligaciones de SAGRILAFT, SARLAFT o reporte.
Desde Mundo Help! — Seguridad al Día, continuaremos haciendo seguimiento a las investigaciones y a las modalidades delictivas que representan riesgos para la seguridad económica, la transparencia empresarial y la prevención del lavado de activos en Colombia.
Mundo Help! — Seguridad al Día
Lo que pasó. Lo que está pasando. Lo que debemos tener en el radar.
¡Informar es prevenir. Prevenir es proteger!

